


اصول و مفروضات حسابداری چیست؟ تفاوت ها و مثال ها
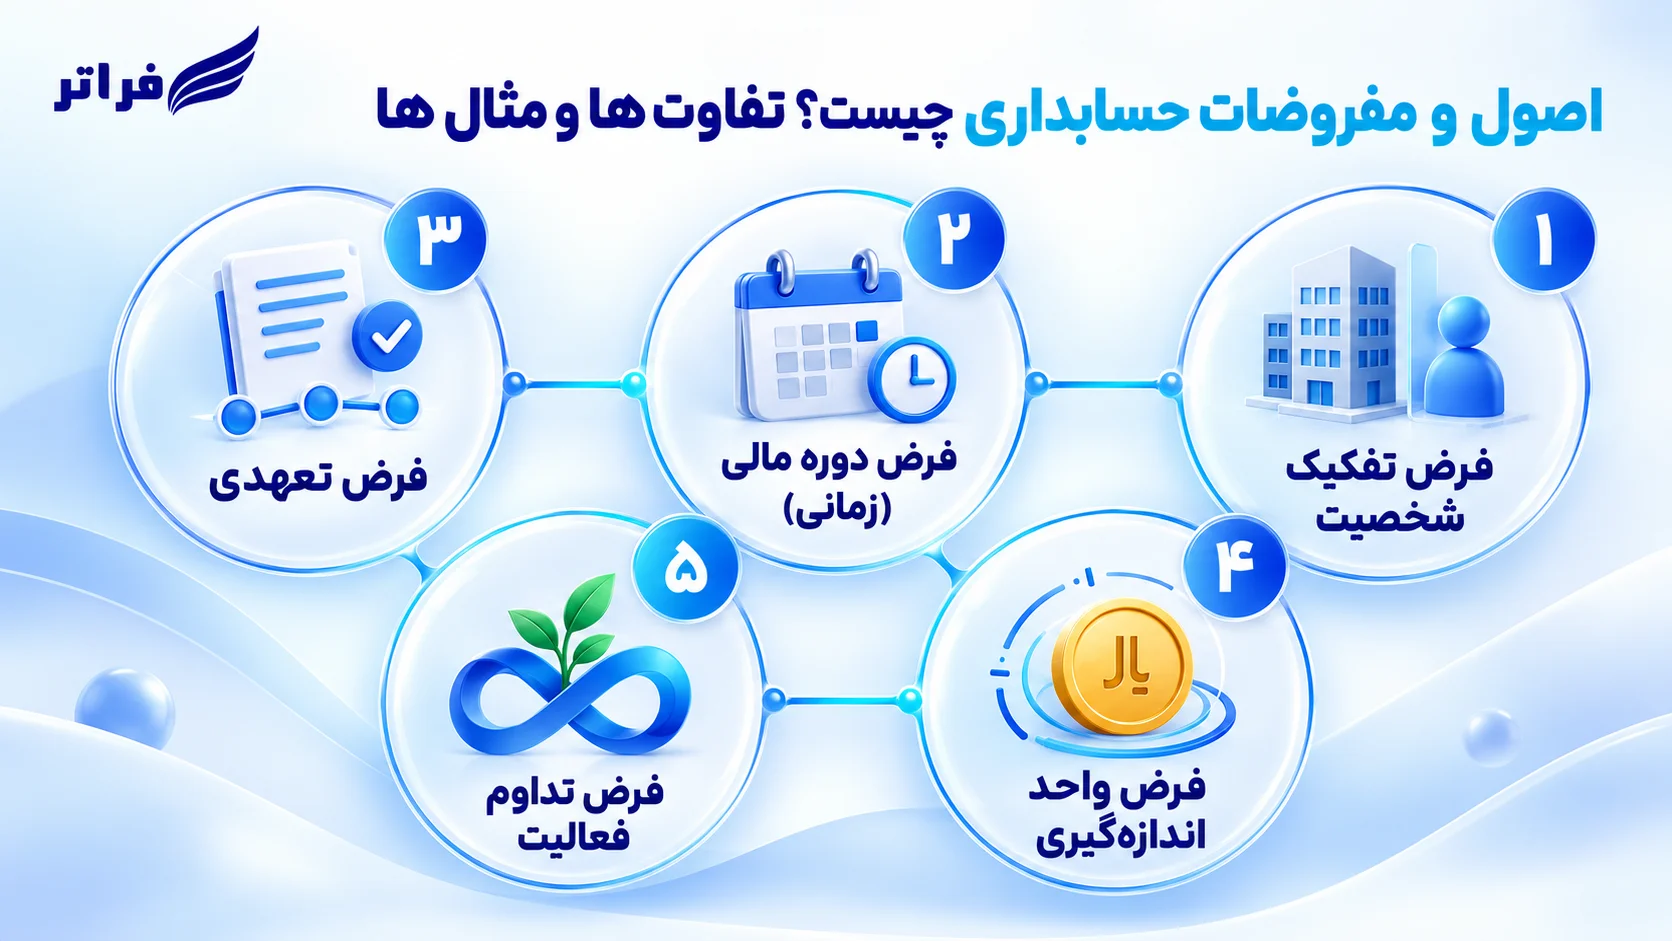
یک سری مفاهیم بنیادی جهت ثبت منظم رویدادهای مالی و تهیه گزارشهای قابل فهم وجود دارند که به عنوان اصول و مفروضات حسابداری شناخته میشوند. به بیان ساده مفروضات بیانگر شرایط و مبانی اولیه گزارشگری مالی بوده و اصول حسابداری، راهنمای شناسایی، اندازهگیری و ارائه اطلاعات مالی هستند. کسانی که حسابداری میخوانند میدانند که فرضیات حسابداری شامل 5 مورد شخصیت حسابداری، تداوم فعالیت، دوره مالی، واحد پول و تعهدی بوده و اصول حسابداری شامل 4 مورد بهای تمام شده، تحقق درآمد، تطابق هزینه با درآمد و افشای کامل هستند. تفاوت مهم اصول با فرضیات در نقشی است که بازی میکنند.
فرضیات نقشی زیربنایی داشته و اصول، نقش راهنمای عمل را ایفا میکنند. شناخت این تفاوت با مثالهای واقعی، درک نحوه ثبت معاملات و تهیه صورتهای مالی را آسانتر میکند. با ما باشید تا این تفاوت را بطور دقیق بررسی کنیم. درضمن اگر علاقهمن به شرکت در دورههای حسابداری هستید، با کارشناسان ما در ارتباط باشید.
اصول و مفروضات حسابداری چیست؟
برای اینکه بدانیم اصول و مفروضات حسابداری چیست و هر کدام چه کاربردی داشته و تفاوتشان با یکدیگر کدام است، باید ابتدا آنها را به صورت جدا بشناسیم و سپس با یکدیگر مقایسه کنیم. برای همین در ادامه اصول و مفروضات را به بیان ساده تعریف میکنیم و بررسی جزئیات و مثالهای هر کدام را برای بخش بعد میگذاریم.
📘ثبتنام کنید: دوره حسابداری حقوق و دستمزد
اصول حسابداری چیست؟
اصول حسابداری یک سری قواعد و رهنمدهای کلی در شناسایی، اندازهگیری و گزارش اطلاعات مالی هستند. این اصول به حسابداران کمک میکند تا در یک رویه منظم و قابل مقایسه، کار شناسایی، اندازهگیری و گزارش اطلاعات مالی را انجام دهند. 4 اصل حسابداری نیز شامل موارد زیر میشود:
🔹بهای تمام شده
🔹تحقق درآمد
🔹تطابق هزینه با درآمد
🔹افشای کامل
مفروضات حسابداری چیست؟
از طرفی مفروضات حسابداری یک سری مبانی پذیرفته شده هستند که به شکلگیری و اجرای نظام حسابداری کمک میکند. این مفروضات مشخص میکنند که اطلاعات مالی مربوط به چه واحدی، در چه دورهای و با چه مبنایی گزارش شود. به بیان ساده مفروضات حسابداری یک سری فرضهای اولیهای هسند که قبل از هر چیز باید قبولشان کنیم، در حالی که اصول حسابداری قواعد عملی هستند که میگویند چطور گزارشات حسابداری را ثبت کنیم.
برای اینکه بهتر تفاوت اصول و مفروضات را متوجه شوید، فرض تفکیک شخصیت را درنظر بگیرید. این فرض مشخص میکند که حسابهای شرکت باید از حسابهای شخصی مالک جدا باشند. در حالی که مثلا اصل افشای کامل به حسابدار کمک میکند که چطور کار شناسایی و گزارش داراییها، هزینهها و معاملات شرکت را انجام دهد.
مفروضات حسابداری چند تا است؟
در تقسیمبندی رایج آموزش مقدماتی حسابداری، مفروضات حسابداری شامل 5 مورد است. این پنج فرض، پایههای اولیهای هستند که پیش از هر ثبت رویداد مالی باید پذیرفته شوند:
| ردیف | فرض حسابداری | مفهوم کوتاه |
|---|---|---|
| ۱ | تفکیک شخصیت | جدا بودن حسابهای واحد تجاری از مالکان |
| ۲ | تداوم فعالیت | فرض ادامه فعالیت در آینده قابلپیشبینی |
| ۳ | دوره مالی | تقسیم زمان فعالیت به دورههای گزارشگری |
| ۴ | واحد اندازهگیری پولی | بیان اطلاعات مالی با واحد پول |
| ۵ | مبنای تعهدی | شناسایی رویدادها مستقل از زمان دریافت یا پرداخت وجه نقد |
توجه داشته باشید که این فهرست پنجگانه، یک دستهبندی آموزشی رایج در کتابهای مقدماتی حسابداری است. در چارچوبهای رسمی گزارش مالی مثل IASB، برخی از این موارد با عنوان ویژگیهای کیفی یا مفروضات بنیادی، با دستهبندی متفاوت معرفی میشوند. در نتیجه تعداد و نامگذاری این مفروضات بسته به منبع آموزشی میتواند تغییر کند.
انواع مفروضات حسابداری با مثال
گفتیم که 5 فرض حسابداری داریم که شامل فرض تفکیک شخصیت، فرض تداوم فعالیت، فرض دوره مالی، فرض واحد اندازهگیری پول و فرض تعهدی میشود. در ادامه هر کدام از این فرضها را تعریف کرده، مثالی کاربردی برایشان میزنیم و تاثیر هر کدام را بر حسابداری بررسی میکنیم. در مطلب حسابدار کیست میتوانید متوجه شوید این مفروضات و اصول از کجا آمدهاند.
📘ثبتنام کنید: دوره اکسل در حسابداری
فرض تفکیک شخصیت
فرض تفکیک شخصیت یعنی هر واحد تجاری برای حسابداری، مستقل از مالک و سایر کسبوکارها در نظر گرفته شود. در اصل طبق این فرض معاملات شخصی مالک نباید با هزینهها و داراییهای کسبوکار یکی شود. توجه داشته باشید که تفکیک حسابداری لزوما به معنای محدودبودن مسئولیت حقوقی مالک نیست.
برای مثال فرض کنید صاحب فروشگاهی با پول شخصی برای خانهاش تلویزیون بخرد. این خرید نباید به عنوان هزینه فروشگاه ثبت شود. اگر چنانچه خرید شخصی از منابع فروشگاه انجام شود، ماهیت برداشت یا حساب مرتبط با مالک باید بررسی و به درستی ثبت شود.
فرض تداوم فعالیت
فرض تداوم فعالیت یعنی واحد تجاری در آینده قابل پیشبینی، به فعالیت خود ادامه داده و قصد انحلال یا توقف عملیات را ندارد. این فرض بر تهیه صورتهای مالی اثر مستقیم دارد؛ زیرا از آنجاکه قرار نیست شرکت تعطیل شود درنتیجه داراییها و بدهیها در چارچوب یک واحد طبقهبندی میشوند (داراییهای غیرجاری از جاری تفکیک میشوند) و مبنای اندازهگیری بر پایه بهای تمام شده و استهلاک در طول عمر مفید گذاشته میشود، نه ارزش فروش فوری.
برای مثال شرکتی که انتظار دارد فعالیت خود را ادامه دهد، ماشینآلات را در چارچوب استانداردهای مربوط طی عمر مفید مستهلک میکند.
توجه: نقض فرض تداوم فعالیت بهطور خودکار و الزامی به ارزشگذاری همه داراییها به قیمت فروش فوری منجر نمیشود؛ بلکه مبنای اندازهگیری و افشا باید بر اساس استانداردهای مربوط و شرایط واقعی ارزیابی شود.
فرض دوره مالی
فرض دوره مالی به معنای تقسیم عمر فعالیت واحد تجاری به دورههای گزارشگری است. این فرض به حسابدار کمک میکند بتواند عملکرد مالی را در بازههای زمانی معین اندازهگیری و گزارش کند. سال مالی، یک دوره 12 ماهه است که میتواند با سال تقویمی یکی نباشد. مثلا از ابتدای فروردین تا پایان اسفند باشد. دورههای میان دورهای بازههای کوتاهتر دورن سال مالی هستند. مثل گزارشهای ماهانه، فصلی یا 6 ماهه. از این دورههای میان دورهای برای ارائه گزارشهای سریع استفاده میشود.
اهمیت این تقسیمبندی در این است که امکان مقایسه عملکرد شرکت در دورههای مختلف را فراهم میکند. سرمایهگذاران و مدیران با استفاده از این گزارشها میتوانند روند رشد درآمد، کنترل هزینه و تغییر سودآوری را در طول زمان بررسی کرده و در صورت لزوم استراتژی جدید پیاده کنند.
برای مثال یک فروشگاه میتواند درآمدها و هزینههای سال مالی ۱۴۰۴ را جداگانه گزارش کرده و با دوره قبل مقایسه کند.
فرض واحد اندازهگیری پولی
مشخصا تمام آثار مالی معاملات و رویدادها با واحد پول بیان میشوند. مطابق فرض واحد اندازهگیری پول، زبان مشترک ثبتهای حسابداری، پول است و هر رویدادی که نتوان آن را به پول سنجید، وارد دفاتر نمیشود. با استفاده از این فرض میتوان همه ویژگیهای باارزش یک کسبوکار را مستقیما به عنوان دارایی شناسایی نکرد. در اصل بین ارزش اقتصادی یک منبع و قابلیت شناسایی حسابداری آن تفاوت وجود دارد. یک منبع ممکن است واقعا ارزشمند باشد، اما چون قابل اندازهگیری به پول نیست، در صورتهای مالی به عنوان دارایی ثبت نشود.
برای مثال، مبلغ خرید تجهیزات در دفاتر ثبت میشود، اما انگیزه کارکنان صرفاً به دلیل ارزشمند بودن یک دارایی مالی قابل شناسایی نیست.
فرض یا مبنای تعهدی
فرض مبنای تعهدی یعنی آثار رویدادهای مالی هنگام وقوع شناسایی شوند نه هنگام دریافت یا پرداخت وجه نقد. معیار اصلی، تحقق رویداد و مطابقت با شرایط شناسایی در استانداردهای مربوط است. تفاوت مبنای تعهدی با مبنای نقدی در این است که در مبنای نقدی، درآمد تنها زمانی ثبت میشود که پول دریافت شود و هزینه فقط وقتی که پول پرداخت شود، اما در مبنای تعهدی، زمانبندی جریان نقدی ملاک نیست.
از این مبنا به خاطر ارتباط مستقیمی که با شناسایی دارد استفاده میشود:
🔹درآمد: هنگام فروش یا ارائه خدمت شناسایی میشود، حتی اگر پول آن بعدها واریز شود.
🔹هزینه: در دورهای ثبت میشود که درآمد مرتبط شناسایی شده است.
🔹مطالبات: حق دریافت وجه از مشتری که هنوز پرداخت نکرده است.
🔹بدهیها: تعهد پرداخت وجهی که هنوز پرداخت نشده است.
برای مثال فرض کنید شرکتی در اسفند ماه خدماتی ارائه کرده، اما مبلغ آن را در فروردین دریافت کند. اگر شرایط شناسایی درآمد تحقق یافته باشد، درآمد مربوط به اسفند شناسایی میشود، نه صرفا زمان دریافت پول یعنی فروردین.
اصول حسابداری چند تا است؟ معرفی ۴ رکن اصلی
مثل مفروضات حسابداری، هنگام آموزش مقدماتی حسابداری، از 4 اصل یاد میشود که شامل بهای تمام شده تاریخی، تحقق درآمد، اصل تطابق هزینهها با درآمد و اصل افشای کامل میشود. اجرای عملی این اصول تابع استانداردهای حسابداری مرتبط است و بیان آنها به این صورت تنها جنبه آموزشی دارد.
اصل بهای تمامشده تاریخی
مطابق این اصل داراییها در زمان خرید، با مبلغی که واقعا بابت آنها پرداخت شده + هزینههای مستقیم ضروری قابل احتساب، ثبت میشوند. نقش اصلی آن در اندازهگیری اولیه بسیاری از داراییها بوده و مبنایی عینی و قابل رسیدگی برای ثبت فراهم میکند. تفاوت آن با ارزش روز بازار در این است که بهای تمام شده مبلغ تاریخی و مستند است، اما ارزش روز بازار قیمتی است که امروز میتوان دارایی را به نرخ آن فروخت. این دو معمولا برابر نیستند؛ چرا که بهای تمامشده، نوسانات بازار را منعکس نمیکند. توجه داشته باشید که برخی اقلام مطابق استانداردهای مربوط (مثل برخی ابزارهای مالی یا داراییهای زیستی)، بر مبنای دیگری مثل ارزش منصفانه نیز اندازهگیری میشوند.
برای مثال یک دستگاه که به مبلغ 200 میلیون خریداری تومان خریداری میشود، هزینههای مستقیم ضروری برای آمادهسازی آن نیز، درصورت احراز شرایط، به بهای تمام شده اضافه میگردد.
اصل تحقق درآمد
اصل تحقق درآمد یعنی درآمد زمانی شناسایی میشود که شرایط شناسایی مطابق استانداردهای مربوط احراز شود، نه صرفا با عبارتی کلی مثل هنگام فروش. در استانداردهای جدید، شناسایی درآمد بر پایه تحقق تعهدات عملکردی و انتقال کنترل کالا یا خدمات به مشتری توضیح داده میشود و شرایط قرارداد نیز اهمیت دارد.
تفاوت آن با دریافت وجه نقد در این است که درآمد به تحقق رویداد و انجام تعهد بستگی دارد، اما دریافت وجه نقد فقط یک جریان پولی است. ممکن است بعدها پول واریز شود یا حتی قبل از تحقق درآمد دریافت شود. توجه داشته باشید که شناسایی درآمد به تحویل کالا، ارائه خدمت و احراز سایر شرایط قرارداد وابسته است.
برای مثال شرکتی را فرض کنید که کالایی را نسیه میفروشد. در صورت احراز شرایط شناسایی، درآمد در زمان مناسب ثبت میشود حتی اگر پول کالا بعدا دریافت شود.
اصل تطابق هزینهها با درآمدها
مطابق اصل تطابق، هزینهها به فعالیتها و درآمدهای همان دوره مرتبط است، یعنی هزینه در دورهای شناسایی میشود که درآمد مرتبط با آن شناسایی شده است. این اصل در اندازهگیری عملکرد مالی نقش کلیدی ایفا میکند؛ چرا که سود واقعی دوره را نشان میدهد نه صرفا تفاوت پول دریافتی و پرداختی را. همچنین با مبنای تعهدی (شناسایی رویداد هنگام وقوع) و فرض دوره مالی (تقسیم زمان به دورههای گزارشگری) ارتباط مستقیم دارد.
برای مثال مطابق این اصل، بهای تمام شده کالای فروش رفته، در دوره شناسایی درآمد فروش آن کالا به هزینه منظور میشود.
توجه داشته باشید که اصل تطابق به خودی خود مجوز شناسایی دارایی یا بدهی فاقد معیارهای استاندارد را به ما نمیدهد.
اصل افشای کامل
اصل افشای کامل به معنای این است که اطلاعات مالی دارای اهمیت که بر تصمیمگیری اثرگذار است، باید به طور مناسب ارائه شود. یعنی نباید تمام اطلاعات شرکت بدون هیچ محدودیتی افشا شود. در این اصل نقش یادداشتهای توضیحی بسیار اهمیت دارد: این یادداشتها همراه صورتهای مالی، جزئیات، روشهای حسابداری و رویدادهای مهم را شفاف کرده و بخشی جداییناپذیر از گزارش مالی هستند. سرمایهگذاران و سایر افراد برای گرفتن تصمیم درست به اطلاعات کامل و قابل فهم نیاز دارند. به همین خاطر افشاری مناسب اطلاعات با کمک این یادداشتها، اعتماد به گزارشهای مالی را افزایش میدهد.
برای مثال وجود یک دعوای حقوقی با اهمیت برعلیه شرکت، بسته به شرایط و استاندارد مربوط، ممکن است مستلزم شناسایی ذخیره یا افشا در یادداشتهای توضیحی باشد.
تفاوت بین اصول و مفروضات حسابداری چیست؟
تفاوت اساسی میان اصول و مفروضات حسابداری در این است که مفروضات، پیشفرضهای زیربنایی و چارچوب گزارشگری را مشخص میکنند، در حالی که اصول، قواعد عملی هدایت، ثبت، اندازهگیری و ارائه اطلاعات مالی هستند. به بیان دیگر، مفروضات بستر را ساخته و اصول نحوه عمل در آن بستر را مشخص میکنند. در جدول زیر این تفاوت با جزئیات بیشتری آورده شده است:
| معیار | مفروضات حسابداری | اصول حسابداری |
|---|---|---|
| تعریف | مبانی و پیشفرضهای زیربنایی | قواعد و رهنمودهای کلی حسابداری |
| نقش اصلی | تعیین چارچوب گزارشگری | هدایت ثبت و ارائه اطلاعات |
| ماهیت | بیشتر مفهومی و بنیادی | بیشتر کاربردی و اجرایی |
| کاربرد | تعیین واحد، زمان و مبنای گزارشگری | راهنمای شناسایی، اندازهگیری و افشا |
| نمونه | تفکیک شخصیت، تداوم فعالیت | بهای تمامشده، افشای کامل |
| ارتباط با یکدیگر | بستر اجرای قواعد گزارشگری | بر مبانی مفهومی و استانداردها تکیه دارد |
ارتباط اصول و مفروضات حسابداری با یکدیگر چگونه است؟
ارتباط اصول و مفروضات حسابداری هم زیربنایی است هم مکمل. در اصل بدون مفروضات، اصول امکان اجرا نداشته و بدون اصول، مفروضات به گزارش قابل استفاده تبدیل نمیشوند. این ارتباط را با دو مثال زیر بهتر متوجه خواهید شد:
مثال ۱: فرض دوره مالی مشخص میکند که در چه بازه زمانی (مثلا سال مالی) گزارش ارائه شود، از طرفی اصل تطابق کمک میکند تا هزینهها و درآمدهای مربوط به همان دوره در کنار هم قرار گیرند تا عملکرد واقعی آن اندازهگیری شود.
مثال ۲: فرض تداوم فعالیت و اندازهگیری داراییها، روی ادامه فعالیت بر مبنای تهیه صورتهای مالی و استفاده از داراییها در جریان عملیات اثر میگذارد.
میثاق های حسابداری چیست و چه تفاوتی با اصول و مفروضات دارند؟
میثاقها یا اصول محدودکننده در اصل ملاحظاتی هستند که به چگونگی به کارگیری اصول حسابداری، جهت میدهند و شامل میثاق اهمیت، میثاق محافظهکاری یا احتیاط، میثاق فزونی منافع بر مخارج و میثاق خصوصیات صنعت میشوند. در ادامه هر کدام را بیشتر توضیح خواهیم داد.
میثاق اهمیت
هر اطلاعاتی که حذف، تحریف یا ارائه مبهم آنها روی تصمیمگیری استفادهکنندگان اثر بگذارد، با اهمیت محسوب میشود. برای مثال اطلاعات خرید یک دستگاه منگنه 200 هزار تومانی برای دفتر، به جای ثبت به عنوان دارایی و استهلاک چند ساله، مستقیما به عنوان هزینه دوره ثبت میشود؛ چرا که مبلغ آن در مقایسه با صورتهای مالی از اهمیت چندانی برخوردار نیست.
میثاق محافظهکاری یا احتیاط
طبق میثاق احتیاط، در شرایط مبهم، حسابدار باید محتاطانهترین برآورد معقول را انتخاب کند؛ یعنی درآمدها و داراییها را کمتر از واقع و بدهیها و هزینهها را بیشتر از واقع نشان ندهد. برای مثال شرکتی برای یک دعوای حقوقی احتمالی، در صورت احراز شرایط استاندارد مربوط، ذخیرهای برای زیان احتمالی شناسایی میکند، اما سود احتمالی از همان دعوا را تا زمان قطعیشدن شناسایی نمیکند.
میثاق فزونی منافع بر مخارج
طبق میثاق فزونی، منافع بر مخارج، یعنی تهیه و ارائه اطلاعات حسابداری، باید توجیه اقتصادی داشته باشد. اگر هزینه تهیه یک گزارش از منفعتی که به استفادهکننده میرساند بیشتر باشد، الزامی به تهیه آن نیست. برای مثال تهیه یک گزارش کامل و تفصیلی تمام بدهکاران توسط یک شرکت بیمه، به خاطر حجم بالای گردش حساب، هزینه و زمان زیاد محاسبه آن، منفعتی برای استفادهکنندگان ندارد. نتیجتا در چنین شرایط تهیه این گزارش لزومی ندارد.
میثاق خصوصیات صنعت
مطابق دستهبندی سنتی، میثاق خصوصیات صنعت، به تاثیر ویژگیهای فعالیتهای اقتصادی روی رویههای گزارشگری اشاره دارد. در عمل، این رویهها باید مطابق استانداردهای حسابداری قابل اعمال باشند.
به طور خلاصه اگر بخواهیم جایگاه مفروضات، اصول و میثاقها را مشخص کنیم، کافی است توجه داشته باشیم که مفروضات زیربنا را مشخص میکنند، اصول راهنمای عملاند و میثاقها ملاحظات تعدیلکننده در تقسیمبندی سنتی محسوب میشوند.
کاربرد اصول و مفروضات حسابداری در ثبت رویدادهای مالی
در ثبت رویدادهای مالی، هر کدام از مفروضات و اصول حسابداری که نام بردیم کاربرد و جایگاهی ویژه دارد. برای همین بهتر است چگونگی استفاده از آنها را طی یک سناریو شبیه سازی شده توضیح دهیم. در ادامه این سناریو آورده شده است. برای اینکه به صورت اصولی چکونگی به کارگیری این اصول و مفروضات را بیاموزید، در دوره های حسابداری ثبت نام کنید.
مثال کاربردی از ثبت معاملات یک فروشگاه
فروشگاهی در اسفند، کالایی را که بهای تمامشده آن ۶ میلیون تومان است، به مبلغ ۱۰ میلیون تومان بهصورت نسیه میفروشد. مشتری در فروردین مبلغ را پرداخت میکند. این معامله ساده، در عمل چند اصل و فرض حسابداری را همزمان به کار میگیرد که در جدول زیر آورده شدهاند:
| مفهوم | کاربرد در مثال |
|---|---|
| تفکیک شخصیت | معامله متعلق به فروشگاه است، نه حساب شخصی مالک |
| دوره مالی | فروش در دوره اسفند بررسی و گزارش میشود |
| مبنای تعهدی | شناسایی درآمد وابسته به زمان دریافت پول نیست |
| تحقق درآمد | در صورت احراز شرایط، ۱۰ میلیون تومان درآمد ثبت میشود |
| بهای تمامشده | مبلغ ۶ میلیون تومان مبنای بهای کالای فروشرفته است |
| تطابق | هزینه ۶ میلیون تومانی با درآمد مرتبط شناسایی میشود |
ثبتهای حسابداری در این سناریو شامل موارد زیر میشود:
🔹اسفند، ثبت فروش نسیه: حسابهای دریافتنی ۱۰ میلیون بدهکار / درآمد فروش ۱۰ میلیون بستانکار
🔹اسفند، ثبت بهای کالای فروشرفته: بهای تمامشده کالای فروشرفته ۶ میلیون بدهکار / موجودی کالا ۶ میلیون بستانکار
🔹فروردین، ثبت دریافت وجه: نقد ۱۰ میلیون بدهکار / حسابهای دریافتنی ۱۰ میلیون بستانکار
نکته مهم در موارد ثبت شده این است که گرچه پول در فروردین دریافت میشود، درآمد و هزینه مربوط به اسفند شناسایی میشوند؛ چراکه مبنای تعهد ملاک است، نه زمان دریافت وجه. همچنین با فرض نبود مالیات، تخفیف و دیگر هزینهها، این معامله 4 میلیون تومان سود ناخالص ایجاد میکند.
چرا رعایت اصول و مفروضات حسابداری اهمیت دارد؟
رعایت اصول و مفروضات حسابداری 4 فایده اصلی دارد که شامل موارد زیر میشوند:
🔹افزایش امکان مقایسه اطلاعات و صورتهای مالی.
🔹کمک به شناسایی و گزارش منظم رویدادهای مالی.
🔹بهبود کیفیت اطلاعات مورد استفاده مدیران و سرمایهگذاران.
🔹کاهش ناسازگاری در ثبت و گزارش معاملات.
توجه داشته باشید که رعایت اصول و مفروضات بهتنهایی برای انطباق با استانداردهای حسابداری کافی نیست و اجرای الزامات استانداردها نیز ضروری است.
جمعبندی
در این مقاله توضیح دادیم که اصول و مفروضات حسابداری کدام بوده و چه تفاوتی با یکدیگر دارند. دریافتیم که مفروضات حسابداری در اصل مبنای گزارشگری مالی هستند، در حالی که اصول حسابداری قواعد کلی ثبت و ارائه اطلاعات را شکل میدهند. همچنین اشاره کردیم که در دستهبندی آموزشی رایج، 5 فرض و 4 اصل حسابداری وجود دارد. در نهایت به اهمیت و ضرورت شناخت این اصول و مفروضات پی بردیم و دریافتیم که این مفاهیم زمانی که با استانداردهای حسابداری همراه شوند، به ثبت و درک بهتر صورتهای مالی کمک میکنند. در پایان امیدواریم مطالب گفته شده برای شما مفید بوده باشد.
سؤالات متداول
1️⃣مفروضات حسابداری چند تاست؟
مطابق تقسیمبندی رایج آموزش مقدماتی حسابداری، 5 فرض شامل تفکیک شخصیت، تداوم فعالیت، دوره مالی، واحد اندازهگیری پول و مبنای تعهدی داریم. در چهارچوبهای رسمی ممکن است این دستهبندی کمی متفاوتتر بیان شود.
2️⃣اصول حسابداری چیست؟
اصول حسابداری شامل قواعد و رهنمودهای کلی جهت شناسایی، اندازهگیری و گزارش اطلاعات مالی هستند. این اصول در کنار استانداردهای حسابداری، به تهیه گزارشهای منظم و قابل مقایسه حسابداری کمک میکنند.
3️⃣اصول حسابداری چند تا است؟
اصول حسابداری نیز معمولا در آموزش مقدماتی حسابداری شامل 4 اصل بهای تمام شده تاریخی، تحقق درآمد، تطابق هزینهها با درآمد و افشای کامل هستند. البته توجه داشته باشید این 4 اصل بیانگر تمام الزامات استانداردهای حسابداری نیست.
4️⃣مهمترین تفاوت اصول و مفروضات حسابداری چیست؟
به طور کلی مفروضات نقش زیربنایی را بازی کرده و شرایط گزارشگری مالی را فراهم میکنند، در حالی که اصول، رهنمودهای کلی برای نحوه ثبت، اندازهگیری و ارائه اطلاعات مالی هستند.
5️⃣تفاوت فرض تعهدی و اصل تحقق درآمد چیست؟
مبنای تعهدی ثبت آثار مالی رویدادها را مستقل از جریان وجه نقد توضیح میدهد؛ شناسایی درآمد نیز بر اساس معیارهای مشخص استانداردهای مربوط انجام میشود.
6️⃣تفاوت اصول حسابداری و استانداردهای حسابداری چیست؟
اصول، رهنمودهای کلیاند؛ استانداردها الزامات مشخصتر و قابل اعمال برای شناسایی، اندازهگیری، ارائه و افشای رویدادها و اقلام مالی را تعیین میکنند.